नई दिल्ली, 29 अक्टूबर 2026: डिजिटल अरेस्ट और ऑनलाइन बैंकिंग धोखाधड़ी के बढ़ते मामलों के बीच सुप्रीम कोर्ट ने बैंकों और वित्तीय संस्थानों की जिम्मेदारी को लेकर अहम टिप्पणी की है। अदालत ने कहा कि यदि जांच में यह पाया जाता है कि किसी वित्तीय संस्थान की उचित जांच-पड़ताल में लापरवाही के कारण ग्राहक के साथ धोखाधड़ी हुई, तो पीड़ित को मुआवजा देने की व्यवस्था होनी चाहिए।
मुख्य न्यायाधीश सूर्यकांत और न्यायमूर्ति जॉयमाल्य बागची तथा न्यायमूर्ति वी. मोहना की पीठ ने संदिग्ध लेनदेन को समय रहते रोकने और डिजिटल धोखाधड़ी से लोगों को बचाने के लिए मजबूत सुरक्षा उपायों की जरूरत पर जोर दिया। अदालत ने भारतीय रिजर्व बैंक (RBI) के प्रस्तावित KYC संशोधन निर्देशों पर भी विचार करने की बात कही।
यह मामला ऐसे समय में सामने आया है जब साइबर अपराधी पुलिस अधिकारी, जांच एजेंसी या सरकारी विभाग का अधिकारी बनकर लोगों को फोन करते हैं और गिरफ्तारी का डर दिखाकर पैसे ट्रांसफर करवाते हैं।
क्या है डिजिटल अरेस्ट स्कैम?
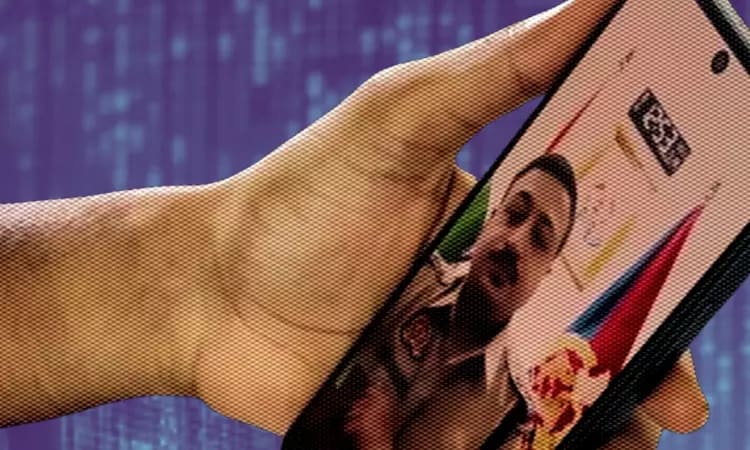
डिजिटल अरेस्ट स्कैम में ठग फोन कॉल, वीडियो कॉल या मैसेज के जरिए खुद को पुलिस, CBI, ED या किसी अन्य सरकारी एजेंसी का अधिकारी बताते हैं। वे पीड़ित को कहते हैं कि उसका नाम किसी अपराध, मनी लॉन्ड्रिंग या अवैध गतिविधि में सामने आया है।
इसके बाद गिरफ्तारी, कानूनी कार्रवाई या परिवार को नुकसान पहुंचाने की धमकी देकर पीड़ित पर दबाव बनाया जाता है। कई मामलों में ठग वीडियो कॉल चालू रखने, किसी से संपर्क नहीं करने और तथाकथित जांच के नाम पर बैंक खाते से पैसे भेजने को कहते हैं।
वास्तव में फोन या वीडियो कॉल पर किसी व्यक्ति को गिरफ्तार नहीं किया जा सकता। सरकारी एजेंसियां फोन पर धमकी देकर किसी व्यक्ति से निजी खाते में पैसे जमा कराने की मांग नहीं करतीं। ऐसी मांग सामने आने पर उसे संभावित धोखाधड़ी मानकर स्वतंत्र रूप से सत्यापित करना चाहिए।
सुप्रीम कोर्ट ने बैंकों को लेकर क्या कहा?
29 अक्टूबर को हुई सुनवाई में सुप्रीम कोर्ट ने कहा कि बैंक और वित्तीय संस्थानों को ऐसे लेनदेन रोकने के लिए प्रभावी कदम उठाने चाहिए जो ग्राहक के सामान्य बैंकिंग व्यवहार से असामान्य रूप से अलग हों।
अदालत ने इस बात पर भी जोर दिया कि धोखाधड़ी होने के बाद केवल रिपोर्ट दर्ज करना पर्याप्त नहीं है। यदि संदिग्ध लेनदेन को समय रहते पहचाना और रोका जा सकता है, तो ऐसी रोकथाम के लिए व्यवस्था होनी चाहिए।
पीठ ने RBI से अधिकृत वित्तीय संस्थानों की सूची और प्रस्तावित सुरक्षा व्यवस्था से संबंधित जानकारी मांगी। अदालत यह भी देख रही है कि वित्तीय संस्थानों की लापरवाही साबित होने पर पीड़ितों को मुआवजा देने के लिए किस तरह का नियामकीय ढांचा बनाया जा सकता है।
ध्यान दें: यह कार्यवाही अपने आप में हर डिजिटल ठगी पीड़ित के लिए मुआवजे की अंतिम गारंटी नहीं है। मुआवजे की पात्रता और संबंधित संस्थान की जिम्मेदारी लागू नियमों, जांच के निष्कर्षों तथा अदालत या नियामक के अंतिम निर्देशों पर निर्भर करेगी।
RBI के नए KYC नियमों पर भी नजर
सुनवाई के दौरान अदालत ने RBI के प्रस्तावित KYC Amendment Directions, 2026 पर विचार करने की बात कही। उपलब्ध रिपोर्टों के अनुसार, इन निर्देशों को 30 नवंबर तक अधिसूचित करने और 31 दिसंबर तक लागू करने की संभावित समयसीमा पर चर्चा हुई है।
इन प्रस्तावित नियमों का उद्देश्य ग्राहकों की पहचान, वित्तीय लेनदेन की निगरानी और धोखाधड़ी से बचाव के उपायों को मजबूत करना है। हालांकि, अंतिम नियमों और उनके दायरे की पुष्टि RBI की आधिकारिक अधिसूचना से ही की जानी चाहिए।
अगर डिजिटल अरेस्ट स्कैम हो जाए तो क्या करें?
यदि कोई व्यक्ति खुद को सरकारी अधिकारी बताकर गिरफ्तारी की धमकी देता है या तुरंत पैसे भेजने का दबाव बनाता है, तो इन कदमों पर ध्यान दें:
- पैसे ट्रांसफर न करें: डर या दबाव में किसी अज्ञात खाते में रकम न भेजें।
- कॉल काटकर सत्यापन करें: संबंधित विभाग की आधिकारिक वेबसाइट पर उपलब्ध संपर्क विवरण से जानकारी जांचें।
- बैंक को तुरंत सूचना दें: यदि पैसा ट्रांसफर हो गया है, तो बैंक के आधिकारिक हेल्पलाइन नंबर पर संपर्क कर लेनदेन रोकने या खाते पर जरूरी कार्रवाई का अनुरोध करें।
- साइबर अपराध की शिकायत करें: भारत में साइबर वित्तीय धोखाधड़ी की शिकायत के लिए 1930 हेल्पलाइन पर संपर्क करें या राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल पर शिकायत दर्ज करें।
- सबूत सुरक्षित रखें: कॉल नंबर, संदेश, स्क्रीनशॉट, बैंक ट्रांजैक्शन आईडी और अन्य उपलब्ध जानकारी संभालकर रखें।
जल्दी शिकायत करने से धनराशि को आगे ट्रांसफर होने से रोकने की संभावना बढ़ सकती है, हालांकि रकम वापस मिलने की गारंटी नहीं होती।
क्या पीड़ितों को अपना पैसा वापस मिलेगा?
यह सवाल उन लोगों के लिए सबसे अहम है जो पहले ही डिजिटल ठगी का शिकार हो चुके हैं। सुप्रीम कोर्ट की टिप्पणियां बैंकिंग संस्थानों की जवाबदेही और मुआवजे की व्यवस्था पर महत्वपूर्ण चर्चा को सामने लाती हैं।
फिर भी, किसी खास मामले में पैसा वापस मिलेगा या नहीं, यह कई बातों पर निर्भर करेगा। इनमें लेनदेन की प्रकृति, शिकायत दर्ज करने में लगा समय, बैंक की प्रतिक्रिया, लागू नियामकीय नियम और जांच में सामने आए तथ्य शामिल हैं।
पीड़ितों को बैंक और साइबर अपराध अधिकारियों के पास शिकायत दर्ज करनी चाहिए तथा सभी दस्तावेज सुरक्षित रखने चाहिए। यदि बैंक शिकायत का समाधान नहीं करता, तो लागू प्रक्रिया के अनुसार संबंधित शिकायत निवारण व्यवस्था का सहारा लिया जा सकता है।
निष्कर्ष
डिजिटल अरेस्ट स्कैम के मामलों में सुप्रीम कोर्ट की ताजा टिप्पणी ऑनलाइन वित्तीय सुरक्षा और बैंकिंग जवाबदेही पर महत्वपूर्ण सवाल उठाती है। संदिग्ध लेनदेन की समय पर पहचान, ग्राहकों को जागरूक करना और लापरवाही साबित होने पर उचित मुआवजे की व्यवस्था इस समस्या से निपटने में अहम भूमिका निभा सकती है।
फिलहाल ग्राहकों को सतर्क रहना चाहिए और गिरफ्तारी की धमकी देकर पैसे मांगने वाले कॉल पर भरोसा नहीं करना चाहिए। बैंक और सरकारी एजेंसियों की वास्तविकता की पुष्टि हमेशा आधिकारिक माध्यमों से करें।
डिस्क्लेमर: यह लेख समाचार और सामान्य जागरूकता के उद्देश्य से है। किसी विशेष मामले में बैंक की कानूनी जिम्मेदारी या मुआवजे की पात्रता तय करने के लिए लागू नियमों और आधिकारिक निर्देशों की जांच आवश्यक है।